

Aroldo Faustino fala sobre educação financeira, endividamento e investimentos em entrevista ao Pode Conversar
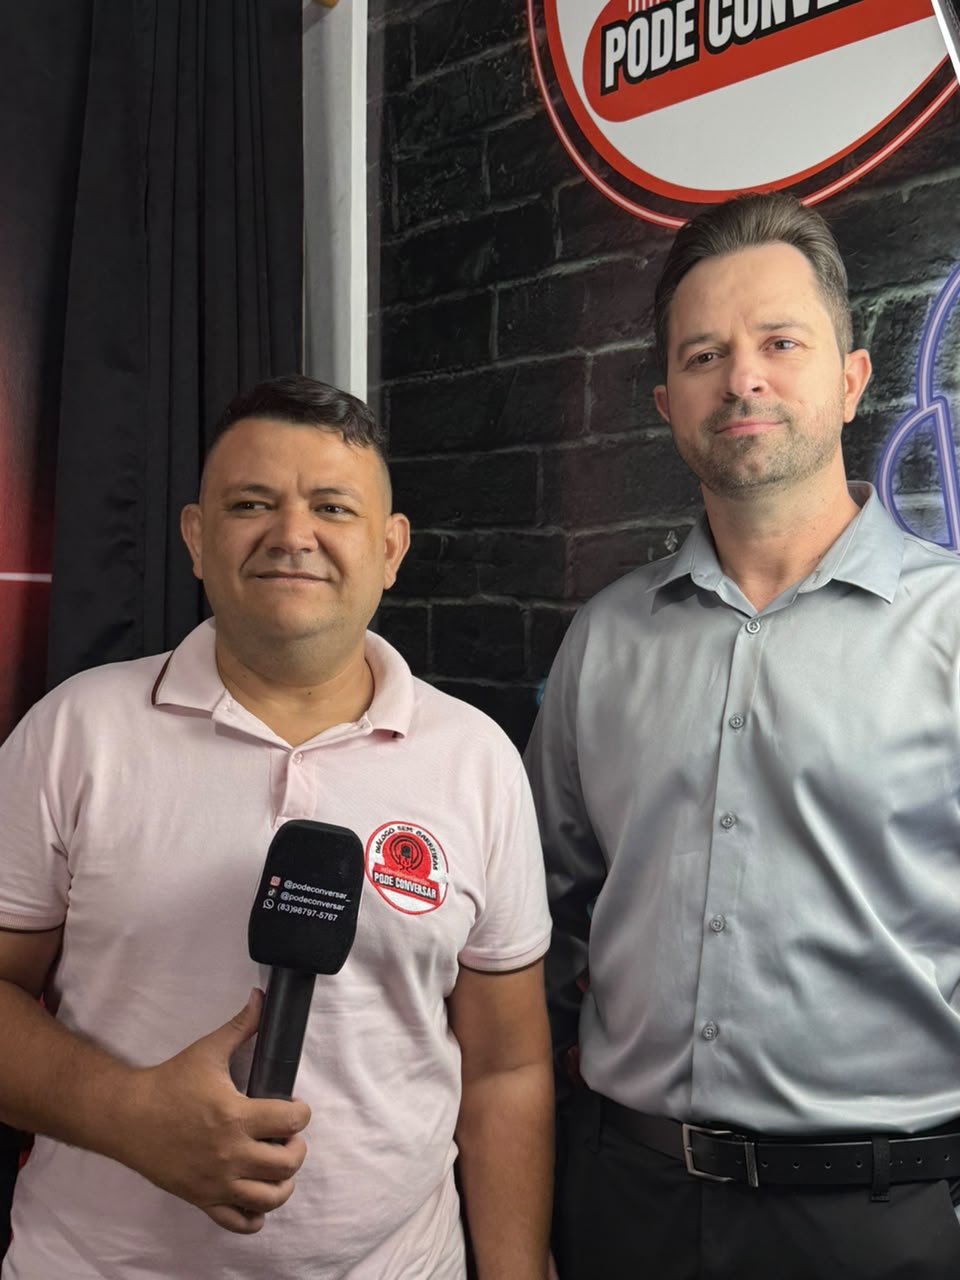
O educador financeiro Aroldo Faustino Leite participou de mais uma edição do quadro Voz e Representação, do podcast Pode Conversar, e compartilhou experiências acumuladas ao longo de mais de duas décadas de atuação no mercado financeiro. Durante a entrevista, ele abordou temas como organização das finanças, endividamento, cartão de crédito, reserva de emergência, investimentos, empréstimos e apostas on-line.
Natural de Conceição, no Sertão da Paraíba, Aroldo relembrou sua trajetória profissional e contou que seu ingresso no mercado financeiro ocorreu de forma inesperada. Em 2003, morando em João Pessoa, trabalhava no setor de emissão de notas fiscais de uma distribuidora quando recebeu uma oportunidade para mudar de área. A partir daí, passou por diferentes funções e instituições financeiras, trabalhando em cidades como Patos, Cajazeiras e também no Ceará.
Durante a conversa, Aroldo destacou as mudanças provocadas pela tecnologia no setor bancário. Segundo ele, aplicativos, plataformas e meios de pagamento digitais facilitaram operações que antes dependiam diretamente das agências físicas, embora essa transformação também tenha provocado redução de postos e unidades de atendimento.
Educação financeira deve começar pela organização
Um dos principais assuntos da entrevista foi a dificuldade que muitas famílias enfrentam para administrar o próprio dinheiro. Para Aroldo, um dos primeiros erros é gastar acima da capacidade financeira e não conhecer exatamente quanto entra e quanto sai do orçamento mensal.
Ele defendeu que o primeiro passo para quem deseja reorganizar a vida financeira é fazer um levantamento completo de receitas e despesas. A partir desse diagnóstico, é possível identificar gastos que podem ser reduzidos, rever hábitos e estabelecer prioridades.
“Às vezes é importante você dar dois passos para trás para depois avançar”, afirmou durante a entrevista ao Pode Conversar.
Segundo o educador financeiro, não existe uma fórmula única que possa ser aplicada da mesma maneira a todas as famílias. O planejamento precisa considerar renda, despesas, compromissos, momento de vida e objetivos de cada pessoa.
Cartão de crédito: aliado ou problema?
O cartão de crédito também ganhou destaque durante a entrevista. Na avaliação de Aroldo, ele pode ser uma ferramenta útil quando utilizado com planejamento, mas pode contribuir para o endividamento quando os gastos ultrapassam a capacidade de pagamento.
Entre as estratégias apresentadas está estabelecer previamente quanto da renda pode ser comprometido com parcelas e analisar, antes de uma compra, uma pergunta simples: “Eu quero ou eu preciso?”
Aroldo explicou que essa diferenciação ajuda a separar uma necessidade real de um desejo provocado pelo impulso de consumo, especialmente diante das ofertas e propagandas encontradas diariamente nas redes sociais e na internet.
Reserva de emergência antes dos investimentos
Para quem deseja começar a investir, Aroldo defendeu que a organização deve acontecer por etapas. Segundo ele, primeiro é necessário controlar eventuais dívidas e depois criar uma reserva de emergência.
A orientação apresentada durante a entrevista é que essa reserva corresponda, idealmente, a aproximadamente seis meses das despesas mensais da família. Como exemplo, uma pessoa com gastos de R$ 3 mil por mês buscaria construir uma reserva próxima de R$ 18 mil.
Ele ressaltou, porém, que o mais importante é começar, mesmo que inicialmente seja possível guardar valores pequenos.
Na sequência, segundo Aroldo, podem ser analisados mecanismos de proteção, como seguros, e posteriormente os investimentos, sempre observando objetivos, prazo e perfil de cada investidor.
“O importante não é o valor, é a disciplina”
Ao ser questionado sobre quanto uma pessoa precisa ter para começar a investir, Aroldo afirmou que não existe um valor único.
Para ele, a constância pode ser mais importante do que realizar apenas um grande aporte.
“O importante não é o valor, é a disciplina”, destacou.
Segundo o educador, cada investimento deve ter um propósito, seja formar patrimônio para o futuro, complementar a renda na aposentadoria, adquirir um imóvel, comprar um veículo ou realizar uma viagem.
Aroldo também destacou que a escolha de qualquer produto financeiro deve considerar o perfil do investidor, prazo, liquidez e nível de risco, recomendando que as pessoas busquem conhecimento antes de tomar decisões.
Cuidado com promessas de lucro rápido
Outro ponto abordado foi a promessa de ganhos rápidos divulgada principalmente pela internet. Aroldo alertou para a importância de analisar cuidadosamente instituições, produtos e propostas antes de aplicar recursos.
Ele ressaltou que uma rentabilidade mais elevada normalmente está associada a algum nível maior de risco e que produtos indicados para uma pessoa podem não ser adequados para outra. Por isso, reforçou a necessidade de entender o próprio perfil e procurar orientação qualificada.
Apostas também entraram na discussão
As chamadas bets e jogos de aposta on-line também foram discutidas durante o programa. Aroldo afirmou que um dos riscos é transformar a aposta em uma expectativa de enriquecimento rápido.
Segundo ele, algumas pessoas acabam comprometendo recursos importantes na tentativa de recuperar perdas ou aumentar rapidamente o patrimônio. Durante a entrevista, relatou acompanhar casos de pessoas que enfrentaram graves problemas financeiros após perdas em jogos.
A orientação foi para que as pessoas tenham cautela e não enxerguem apostas como planejamento financeiro ou fonte garantida de renda.
Empréstimo precisa ter propósito e caber no orçamento
Sobre empréstimos, Aroldo explicou que o crédito pode ser utilizado em determinadas situações, especialmente diante de necessidades importantes, mas deve sempre ser analisado considerando o impacto das parcelas no orçamento.
Ele apresentou como exemplo a diferença entre juntar determinado valor durante alguns meses ou contratar um empréstimo que, por causa dos juros e do prazo, pode resultar em um pagamento final significativamente maior.
A recomendação é calcular quanto restará da renda após a parcela e avaliar se esse valor continuará suficiente para manter as demais despesas da família.
Planejamento financeiro também é importante nas empresas
Aroldo chamou atenção ainda para empresários e pequenos empreendedores. Segundo ele, um erro frequente é misturar as contas pessoais com as finanças da empresa.
Para manter um negócio organizado, é necessário acompanhar o fluxo de caixa e estabelecer uma separação clara entre receitas e despesas pessoais e empresariais.
Trabalho de orientação e acompanhamento
Durante a entrevista ao Pode Conversar, Aroldo também apresentou parte do trabalho que desenvolve como educador financeiro. Ele afirmou utilizar planilhas de acompanhamento para pessoas endividadas, formação de reserva de emergência e investimentos, além de trabalhar no desenvolvimento de uma plataforma digital destinada ao acompanhamento financeiro dos clientes.
O trabalho inclui atendimentos individuais, consultorias, workshops, palestras e acompanhamento de pessoas e empresas. Segundo Aroldo, uma das preocupações é manter a confidencialidade das informações apresentadas pelos clientes durante o processo de organização financeira.
Ao finalizar a participação, ele reforçou que a educação financeira pode atender pessoas em diferentes situações, desde quem busca sair do endividamento até quem pretende montar uma reserva ou começar a investir.
A entrevista completa com Aroldo Faustino Leite está disponível nos canais do Pode Conversar, dentro do quadro Voz e Representação.
Entrevista Completa: